
Jak rozpoznać sfałszowany wyciąg bankowy: 7 sprawdzeń
Ostatnia aktualizacja: 2026-07-09
Sfałszowany wyciąg bankowy to jeden z najtańszych dokumentów do podrobienia — i jeden z najdroższych, gdy zaufasz mu przez pomyłkę. Najemca zawyża saldo, wnioskujący o pożyczkę edytuje kwotę wynagrodzenia, kupujący na OLX przysyła podrobione potwierdzenie przelewu. Na ekranie plik wygląda perfekcyjnie.
Poniżej siedem sprawdzeń, które wykonasz samodzielnie, zanim zaufasz wyciągowi w PDF — bez specjalnego oprogramowania, wystarczy czytnik PDF, kalkulator i kilka minut. Wykonaj je po kolei: pierwsze trzy wychwytują większość amatorskich fałszerstw.
Dlaczego fałszywki coraz trudniej wykryć
Kiedyś podrobienie wyciągu oznaczało niezdarną pracę w edytorze grafiki i widać było szwy. Generatywne AI to zmieniło: przekonujące fałszywki wyciągów, pasków wynagrodzeń i faktur powstają dziś w kilka sekund, z poprawnymi logo i wiarygodnymi liczbami. Wygląd na pierwszy rzut oka nie jest już dowodem autentyczności — trzeba zajrzeć pod warstwę strony.
1. Sprawdź metadane PDF
2. Porównaj datę modyfikacji z datą wyciągu
3. Przelicz liczby od nowa
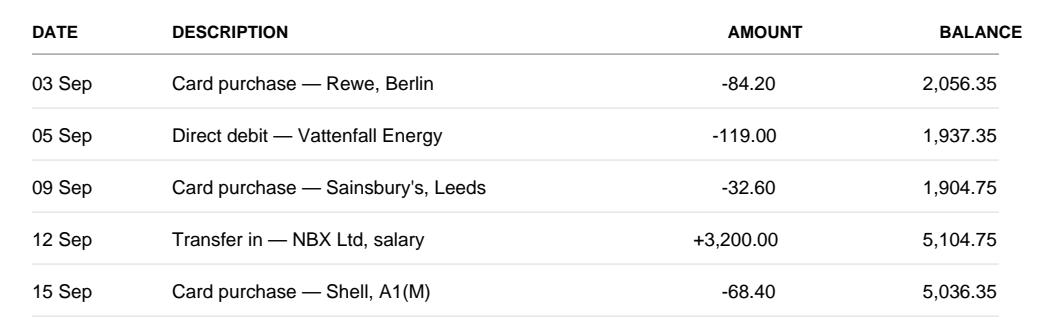
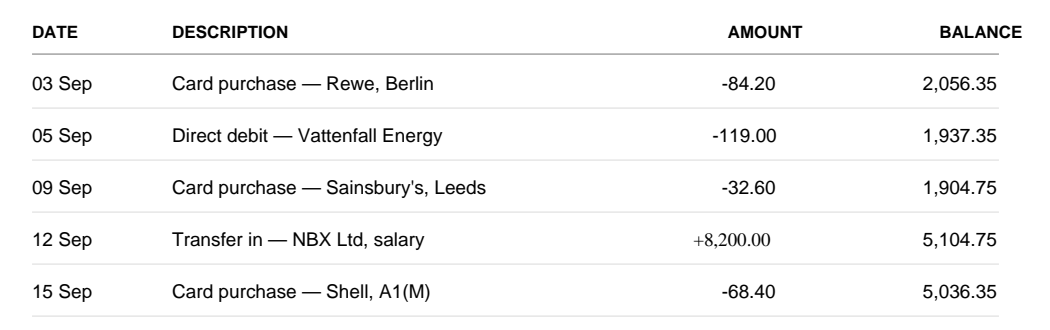
Pozycja z wynagrodzeniem zmieniła się z +3,200.00 na +8,200.00. Raport wskazuje trzy ślady w pliku: ta jedna kwota jest złożona inną czcionką niż wszystkie pozostałe kwoty na stronie, plik zmodyfikowano trzy dni po jego utworzeniu, a pole Producer wskazuje Adobe Acrobat zamiast systemu, który wystawił dokument. Saldo bieżące obok zmienionej pozycji również nie zostało przeliczone.
4. Przyjrzyj się czcionkom i wyrównaniu, kolumna po kolumnie
Bank renderuje każdą kolumnę jedną, spójną czcionką, w jednym rozmiarze i wyrównaniu. Edytowana kwota często jest wklejona inną czcionką, grubością lub na innej linii bazowej. Powiększ do 400% i przejdź wzrokiem w dół każdej kolumny: pojedyncza liczba osadzona o piksel wyżej albo o innym kształcie cyfr niż sąsiednie to wyraźny trop.
5. Porównaj z prawdziwym wyciągiem z tego samego banku
Jeśli widziałeś kiedyś prawdziwy wyciąg z tego banku — mBank, PKO BP, ING, Revolut — zestaw oba obok siebie. Układ nagłówka, tekst stopki, pozycja numeru IBAN, format daty: fałszerze odtwarzają rzeczy oczywiste, a gubią drobiazgi.
6. Sprawdź logo, stopki i drobny druk
Obejrzyj logo w pełnym powiększeniu — miękkie krawędzie lub pasma kolorów zdradzają, że zostało zgrane ze zrzutu ekranu. Przeczytaj stopkę: infolinię, numer rejestrowy, sposób numerowania stron. Te elementy rzadko zmieniają się między prawdziwymi wyciągami banku i trudno je dokładnie podrobić.
7. Gdy stawka jest wysoka, zrób weryfikację forensyczną
Dlaczego zrzut ekranu lub zdjęcie nigdy nie są dowodem
Jeśli ktoś przysyła zdjęcie lub zrzut ekranu wyciągu zamiast oryginalnego PDF-a, potraktuj to jak brak dokumentu, a nie jak wygodę. Obraz usuwa wszystko, czego użyłbyś do weryfikacji — metadane, historię modyfikacji, osadzone czcionki — i zostawia tylko warstwę wierzchnią, nad którą fałszerz ma pełną kontrolę. Prawdziwy wyciąg zawsze można wyeksportować jako PDF wprost z bankowości elektronicznej, więc upieranie się przy zdjęciach samo w sobie jest cichym sygnałem ostrzegawczym.
Siedem sprawdzeń w skrócie
Wykonaj je po kolei, zanim zaufasz wyciągowi w PDF. Pierwsze trzy wychwytują większość amatorskich fałszywek; pozostałe — te staranne.
- Metadane: czy pole Autor lub Producent wskazuje bank, czy edytor jak Word, Canva lub program graficzny?
- Data modyfikacji: czy plik zapisano ponownie po wystawieniu przez bank?
- Matematyka: czy saldo początkowe plus uznania minus obciążenia równa się saldu końcowemu?
- Czcionki i wyrównanie: czy któraś kwota jest inną czcionką, grubością lub na innej linii bazowej?
- Porównanie: czy wyciąg pasuje do prawdziwego z tego samego banku?
- Logo i stopki: czy krawędzie logo są ostre, a drobny druk spójny?
- Weryfikacja forensyczna: przy ważnych decyzjach sprawdź wewnętrzną strukturę PDF.
Jeśli wyciąg okaże się fałszywy
Nie działaj na jego podstawie. Sfałszowany wyciąg unieważnia to, co miał potwierdzić — zgodę na pożyczkę, najem, transakcję — a kontynuowanie może obciążyć Cię stratami, których dało się uniknąć. Poproś o dokument ponownie z weryfikowalnego źródła: wyciąg wyeksportowany wprost z bankowości elektronicznej albo potwierdzenie przesłane przez sam bank.
Czego nie widać gołym okiem
Uwaga prawna
W Polsce złożenie sfałszowanego wyciągu lub zaświadczenia o dochodach przy wniosku o kredyt lub pożyczkę jest przestępstwem z art. 297 Kodeksu karnego, zagrożonym karą do 5 lat pozbawienia wolności.
Powiązane poradniki
Często zadawane pytania.
Czy bank może zweryfikować cudzy wyciąg?
Zazwyczaj nie. Bank potwierdza dane rachunku wyłącznie jego właścicielowi — tajemnica bankowa i ochrona danych nie pozwalają rozmawiać o cudzym koncie. Dlatego pożyczkodawcy i wynajmujący weryfikują sam dokument: metadane, ślady edycji i matematykę sald.
Jak najszybciej sprawdzić, czy wyciąg bankowy jest sfałszowany?
Sprawdź metadane PDF i przelicz kwoty. Jeśli pole Producer wskazuje edytor, np. Word lub Canvę, zamiast oprogramowania banku, albo saldo początkowe plus wpływy minus obciążenia nie równa się saldu końcowemu — dokument był zmieniany.
Czy da się wykryć wyciągi wygenerowane przez AI?
Tak. Fałszywki z AI wyglądają poprawnie, ale w wewnętrznej strukturze pliku zostają ślady — odciski generatora, warstwy ponownego zapisu, niespójne fonty i metadane, których nie zostawiłoby oprogramowanie banku. Weryfikacja forensyczna czyta tę wewnętrzną strukturę zamiast obrazka na stronie.