
Comprobante SPEI falso: cómo validarlo con el CEP de Banxico
Vende un auto, entrega un departamento o despacha un pedido grande, y el comprador le escribe: «Ya le transferí, aquí está el comprobante». Llega un PDF o una captura de pantalla con el logotipo del banco, el monto exacto y una clave de rastreo. Parece en orden. La pregunta es si puede entregar ya.
La respuesta corta: no por el comprobante. Un comprobante de transferencia es un documento que le envía la otra parte, y un documento se puede editar o fabricar: un comprobante SPEI falso puede verse idéntico a uno real. Lo que demuestra que el dinero llegó está en otro lugar: en su propia cuenta y en el Comprobante Electrónico de Pago (CEP) de Banxico. Esta guía explica cómo usar los dos, en qué orden, y qué hacer cuando el CEP todavía no aparece.
Por qué funciona un comprobante SPEI falso
El fraude no depende de engañar a un banco, sino a una persona con prisa. Algunos patrones se repiten:
- El comprobante llega justo antes de la entrega, cuando el comprador ya está en la puerta y presiona para cerrar.
- El monto fue editado: la transferencia existe, pero por una cantidad menor a la que muestra el PDF.
- La transferencia «está en proceso» o «el banco la está validando», y le piden entregar mientras tanto.
- Le «pagan de más» por error y le piden devolver la diferencia antes de que usted note que el pago original nunca llegó.
En los cuatro casos, la defensa es la misma: no tomar la decisión con el comprobante, sino con el dinero.
Paso 1: confirme el abono en su propia banca
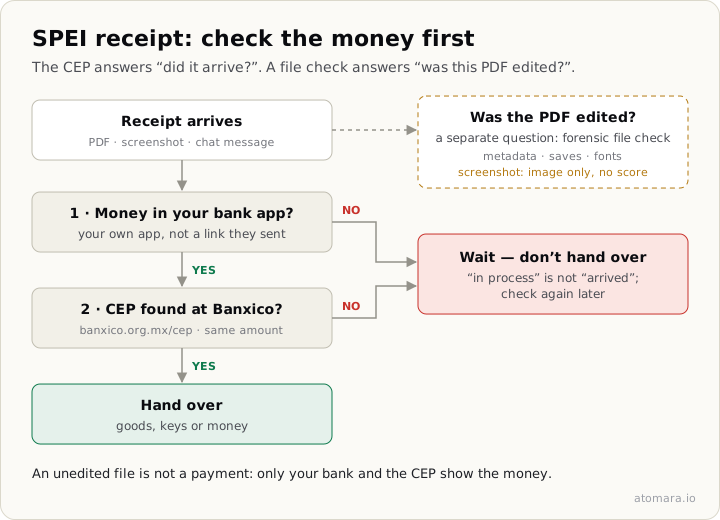
Abra la aplicación o la banca en línea de su banco —escribiendo usted la dirección o desde la aplicación instalada, nunca desde un enlace que le envíe el comprador— y busque el movimiento. Compruebe tres cosas: que el abono existe, que el monto coincide al centavo y que entró a la cuenta que usted dio.
Si el dinero está en su cuenta, ya tiene la mejor respuesta posible. Si no está, el comprobante no cambia nada, por convincente que se vea.
Paso 2: consulte el CEP en Banxico
- Fecha en la que se realizó el pago.
- Criterio de búsqueda: la clave de rastreo (hasta 30 caracteres alfanuméricos, que el banco le proporciona a quien ordena el pago) o el número de referencia (hasta siete posiciones, que elige quien ordena el pago).
- Institución emisora del pago (el banco del comprador) e institución receptora (su banco).
- Cuenta beneficiaria: su CLABE, número de tarjeta de débito o número de celular, según cómo le hayan pagado.
- Monto del pago y el código de seguridad que muestra la página.
Si no cuenta con la cuenta beneficiaria y el monto, la página ofrece «Consultar Pago» para ver solo el estado del pago; la opción «Descargar CEP» está en el mismo formulario. La consulta está disponible de 9:30 a 23:00 horas, de lunes a domingo.
Compare lo que devuelve Banxico con el comprobante que le enviaron: banco emisor, cuenta beneficiaria y, sobre todo, el monto. Si el CEP muestra otra cantidad, otra cuenta u otra fecha, el comprobante no describe el pago real.
Lo que el CEP es y lo que no es
Banxico aclara que los CEP se generan con la información que proporcionan las instituciones receptoras, bajo su responsabilidad, y que se emiten con fines informativos. Dos consecuencias prácticas:
- Banxico indica que no tiene responsabilidad sobre esa información: si su banca y el CEP no coinciden, la aclaración se pide a la institución que prestó el servicio de transferencia o a la que lleva la cuenta en la que se recibió el dinero.
- Banxico no indica cuánto tarda en aparecer un CEP, y depende de lo que informe el banco receptor. Que no lo encuentre en un primer intento no prueba fraude; tampoco autoriza a entregar.
¿Y si todavía no hay CEP?
Es la situación que más aprovechan los defraudadores: «la transferencia está en proceso, ya le va a llegar». La respuesta segura es sencilla: no entregue hasta ver el dinero en su cuenta. Vuelva a consultar más tarde, revise los datos que capturó (un dígito mal escrito en la clave de rastreo o la fecha equivocada bastan para no encontrar el pago) y, si el comprador tiene prisa, que la prisa sea suya.
Un comprador honesto entiende que usted espere a que el pago se refleje. Quien insiste en que entregue antes, sin abono y sin CEP, le está pidiendo que asuma el riesgo de su transferencia.
Señales de alerta en el propio comprobante
El comprobante no prueba el pago, pero sí puede delatarse. Sospeche si:
- No trae clave de rastreo, viene cortada en la captura, o la que trae no produce ningún resultado en Banxico.
- La misma clave de rastreo aparece en dos comprobantes con montos distintos.
- El monto, la fecha o la hora no coinciden con lo acordado, o los números se ven con otra fuente, otro tamaño o mal alineados respecto al resto del texto.
- Solo le mandan una captura de pantalla y se niegan a darle los datos para consultar el CEP.
- Las propiedades del PDF muestran una fecha de modificación posterior a la de creación, o nombran un editor de PDF o un programa de diseño. Ninguna de estas señales prueba nada por sí sola, pero todas justifican esperar al CEP.
Dónde encaja Atomara
Atomara responde una pregunta distinta a la del CEP: no si el dinero llegó, sino si el PDF que le enviaron fue editado. Lee cómo está construido el archivo —el programa que lo escribió, los guardados posteriores, las fuentes, la estructura— y le muestra la evidencia de cada hallazgo. No se conecta a ningún banco ni a Banxico, y un resultado sin rastros de edición no demuestra que el pago exista.
Es útil en tres casos:
- Cuando el documento no es una transferencia SPEI y no hay CEP que consultar: un estado de cuenta, un recibo de nómina, una factura.
- Cuando el comprobante no coincide con el CEP y quiere saber si el archivo fue alterado, por ejemplo para documentar lo ocurrido antes de una aclaración o una denuncia.
- Cuando recibe documentos de pago con frecuencia y necesita un criterio uniforme antes de revisar a fondo.
Lista de verificación antes de entregar
- El abono aparece en mi propia banca, con el monto exacto y en la cuenta correcta.
- El CEP de Banxico encuentra el pago con la clave de rastreo, los bancos, mi cuenta y el monto.
- Los datos del CEP coinciden con el comprobante que me enviaron.
- No entrego nada mientras el pago «esté en proceso», ni devuelvo un «pago de más» que no veo en mi cuenta.
- Si el PDF me genera dudas, además de lo anterior reviso si fue editado y guardo el archivo original.
Preguntas frecuentes.
¿Cómo saber si un comprobante SPEI es falso?
Confirme el abono en su propia banca y consulte el CEP en banxico.org.mx/cep con la fecha, la clave de rastreo o el número de referencia, los bancos emisor y receptor, su cuenta y el monto. Si el dinero no está en su cuenta o el CEP no coincide con el comprobante, no entregue nada.
¿Qué datos necesito para consultar el CEP de Banxico?
La fecha del pago, la clave de rastreo o el número de referencia, la institución emisora y la receptora, la cuenta beneficiaria (CLABE, tarjeta de débito o celular) y el monto. Si no tiene la cuenta beneficiaria y el monto, puede consultar solo el estado del pago.
¿Dónde encuentro la clave de rastreo?
Se la proporciona el banco a quien ordena la transferencia, y suele aparecer en el comprobante o en el detalle del movimiento. Tiene hasta 30 caracteres alfanuméricos. Si el comprador no se la da, pídasela antes de entregar.
El CEP no aparece, ¿el comprobante es falso?
No necesariamente: el CEP se genera con la información del banco receptor, Banxico no indica cuánto tarda en aparecer, y basta un dato mal capturado para no encontrarlo. Revise los datos, consulte más tarde y no entregue hasta ver el dinero en su cuenta.
¿Atomara puede confirmar que una transferencia SPEI llegó?
No. Atomara no se conecta a bancos ni a Banxico; revisa si el PDF que recibió fue editado. Que el dinero llegó lo confirman su banca y el CEP.
¿Sirve una captura de pantalla como comprobante?
Como prueba de pago, no: una captura se edita con facilidad y no trae los metadatos de un archivo del banco. Confirme el pago en su banca y en el CEP. Si se la envían como PDF, Atomara la analiza como imagen y no le da puntuación.