
Cómo verificar un comprobante de transferencia bancaria y detectar uno falso
Última actualización: 2026-10-19
Un comprobante de pago es uno de los documentos en los que más se confía en el comercio cotidiano, y uno de los más fáciles de falsificar. Un vendedor de un marketplace ve una captura de una transferencia y envía la mercancía. Un arrendador recibe un comprobante en PDF y entrega las llaves. Un profesional independiente lee «pago enviado» y empieza el trabajo. En los tres casos, puede que el dinero no se haya movido en absoluto.
Las comprobaciones siguientes le explican qué demuestra realmente un comprobante de transferencia, las formas más rápidas de detectar una falsificación y cuándo pasar a una revisión forense.
Qué demuestra realmente un comprobante de transferencia (y qué no)
Un comprobante de pago —ya sea un recibo en PDF, una captura de la aplicación del banco o un correo de un servicio de pagos— es un documento que dice que una transferencia se inició o se completó. Por sí solo no confirma que el dinero llegó a su cuenta. A veces los bancos muestran como «confirmada» una operación que aún está en compensación o que después se revirtió. La única evidencia segura de que le pagaron es ver el abono en el estado de su propia cuenta.
Los estafadores aprovechan esa brecha: hacen una captura de un comprobante, editan el importe o el número de cuenta, o generan desde cero un recibo de aspecto verosímil. El documento parece auténtico; el dinero nunca llega.
1. La única comprobación segura: confirme el dinero en su propia cuenta
Antes de entregar mercancía, dar las llaves o empezar un trabajo, entre en su propia cuenta bancaria y busque el abono. Compruebe que el importe, la moneda y la referencia del remitente son los esperados. Si no ve la transferencia entrante, el comprobante no significa nada, por convincente que parezca.
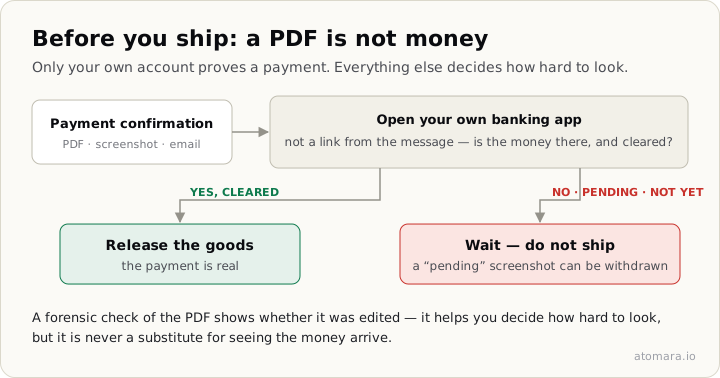
Parece obvio, pero se omite constantemente en operaciones con prisa. Un comprador de un marketplace dice: «Ya pagué, aquí está el comprobante». Esperar dos minutos para revisar el saldo de su cuenta es la defensa más confiable que existe.
2. Lea los metadatos del PDF
3. Fecha de modificación frente a la hora indicada de la transferencia
4. Coherencia del número de referencia, la cuenta y el formato del importe
Observe con atención la referencia de la operación, el número de cuenta y el importe. Los comprobantes bancarios auténticos usan un formato numérico uniforme en todo el documento: el mismo separador decimal, la misma agrupación de dígitos, la misma posición del símbolo de moneda. Una cifra falsificada suele pegarse desde otra configuración regional o fuente: amplíe al 200 % y compare cada dígito con los caracteres que lo rodean.
El número de cuenta es especialmente útil, porque codifica el banco y lleva dígitos de control. Una CLABE (México) tiene 18 dígitos: los tres primeros identifican al banco y el último es de control. Un CBU o CVU (Argentina) tiene 22 dígitos, un CCI (Perú) 20, y un IBAN empieza por el código de país y dos dígitos de control. Verifique que el banco que indica el número coincide con la entidad que figura en el comprobante y valide el número con un validador gratuito o con su banco: un dígito de control que no cuadra significa que el número no es válido o fue alterado.
5. Capturas de pantalla, estado «pendiente» y trucos con nombres parecidos
Una captura de pantalla no es un comprobante. Cualquiera puede fotografiar su aplicación bancaria a mitad del proceso, antes de que la operación se acredite, o después de abrir un formulario de transferencia prellenado sin enviarlo. Las capturas tampoco dejan rastro de metadatos y se editan sin esfuerzo en cualquier aplicación de imágenes.
El estado «pendiente» o «en proceso» es igual de poco confiable: una transferencia pendiente puede cancelarse antes de acreditarse. Solo un estado completado o liquidado en la vista de su propia cuenta constituye prueba de recepción.
Esté atento a los trucos con nombres: un comprador usa un nombre muy parecido al de un contacto conocido, o un nombre de empresa que difiere en un carácter. Verifique el número de cuenta del remitente de forma independiente en lugar de fiarse del nombre que se muestra.
Cuándo hacer una verificación forense
Qué aporta la verificación forense
Preguntas frecuentes.
¿Un comprobante de pago en PDF prueba que el dinero se envió?
No. Un comprobante solo demuestra que existe un documento que afirma una transferencia. La única prueba segura es que el dinero llegue a su propia cuenta; cuando no pueda esperar a la liquidación, verifique el propio documento antes de entregar mercancía o fondos.
¿Cómo compruebo si un comprobante de transferencia es auténtico?
Abra las propiedades del PDF y mire el Producer y la fecha de modificación; después compruebe que el número de referencia, la cuenta (CLABE, CBU/CVU, CCI o IBAN) y el formato del importe corresponden al banco del remitente. Un archivo guardado de nuevo después de la hora indicada de la transferencia es una señal de alerta seria.
¿Debo aceptar una captura de pantalla de un comprobante de pago?
Trate una captura de pantalla como si no fuera prueba de nada. Una imagen elimina los metadatos y el historial de edición que usaría para verificarla. Pida el PDF original exportado directamente desde la banca en línea.