
Fraude documental en préstamos: cómo detectar estados de cuenta y recibos de nómina falsos
Última actualización: 2026-10-19
Todo prestamista o institución de microfinanzas (IMF) ha castigado al menos un préstamo que nunca debió desembolsarse. La solicitud parecía limpia, los documentos pasaban un vistazo rápido, y solo más tarde —cuando el calendario de pagos quedó en silencio— alguien sacó los originales y descubrió que la cifra del salario había sido editada, el saldo bancario inflado o el estado de cuenta generado por completo a partir de una plantilla.
El fraude documental en préstamos no es nada exótico. Es una de las formas más comunes de fraude en solicitudes, y el costo es directo: el capital que usted desembolsa rara vez vuelve. Entender cómo entra en su proceso —y dónde se quedan cortos sus controles actuales— es el primer paso para frenarlo antes del desembolso.
Cómo entra el fraude documental en el proceso de crédito
La mayoría de las solicitudes fraudulentas no llegan con documentos evidentemente falsificados. Llegan con aspecto de solicitudes normales, porque el solicitante cambió solo los datos que necesitaba cambiar. Un salario neto mensual que pasa de 3,400 a 5,200. Un saldo de fin de mes desplazado hacia arriba. Una transacción eliminada que habría mostrado un sitio de apuestas o un pago atrasado.
El falsificador no necesita reproducir desde cero una plantilla bancaria perfecta. Abre el PDF original, edita un número con una herramienta que vuelve a guardar el archivo y lo envía de nuevo. Listo en minutos. El resultado supera una revisión visual porque todo, salvo el valor editado, es auténtico.
Los documentos que más se falsifican
Comprobaciones manuales que su equipo puede hacer hoy
Antes de recurrir a cualquier herramienta forense, analistas de crédito capacitados pueden detectar una proporción significativa de falsificaciones con una revisión manual disciplinada. Estas comprobaciones no cuestan nada salvo tiempo:
- Metadatos del PDF: abra Propiedades en un visor de PDF y revise Author, Producer y Creator. Un estado de cuenta auténtico generado por el banco nombra al banco o a su software de core bancario. Adobe Acrobat, Word o Canva como Producer es una señal de alerta.
- Fecha de modificación frente a fecha del estado de cuenta: si el archivo se modificó por última vez después de terminado el periodo del estado de cuenta, se volvió a guardar, y volver a guardarlo después de que el banco lo emitiera suele significar una edición.
- Aritmética de saldos: el saldo inicial más todos los abonos menos todos los cargos debe ser igual al saldo final. Un falsificador que edita una transacción a menudo olvida ajustar el saldo acumulado.
- Cálculos del recibo de nómina: el bruto menos impuestos y aportaciones a la seguridad social debe ser igual al neto. Las prestaciones deben ser coherentes con el bruto. Los errores aquí muestran que la cifra se alteró sin recalcular.
- Verificación del empleador: busque en el registro mercantil el nombre del empleador que aparece en el recibo de nómina, compruebe el domicilio registrado y su situación, y llame al número del documento y no al que proporcionó el solicitante.
Dónde fallan las comprobaciones manuales con volumen
Los analistas que aplican individualmente las comprobaciones anteriores detectarán las falsificaciones descuidadas. Lo que les cuesta a escala es la cuidadosa: un archivo cuyos metadatos se limpiaron, cuyas cifras cuadran y cuyo aspecto visual coincide lo suficiente con un estado de cuenta auténtico. La edición está ahí —en el árbol de objetos interno del PDF, en su historial de actualizaciones incrementales o en las huellas de fuente de un glifo sustituido—, pero nada de eso es visible en un visor de PDF.
El volumen agrava el problema. Un analista que procesa treinta solicitudes en un día dedicará menos tiempo a cada una. Las falsificaciones están diseñadas para colarse bajo presión de tiempo: cifras lo bastante verosímiles para no provocar una segunda mirada, un documento 95% auténtico y 5% editado.
Verificar los documentos antes del desembolso
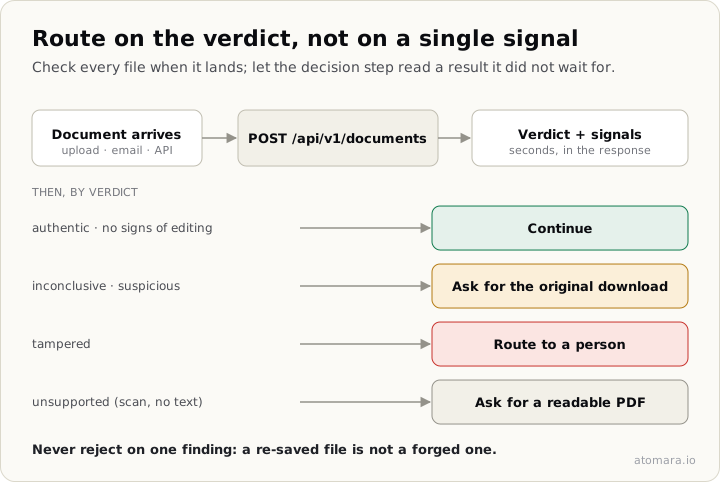
Añadir la verificación a su flujo de desembolso significa que cada documento recibido obtiene el mismo nivel de escrutinio, sin importar lo ocupado que esté el analista ni lo convincente que parezca la solicitud. La verificación genera un informe estructurado que puede adjuntar al expediente del préstamo: útil tanto para su proceso interno como registro de auditoría si el préstamo cae después en impago.
Seguridad y tratamiento de datos
Lecturas adicionales
Preguntas frecuentes.
¿Cómo detectan los prestamistas los estados de cuenta bancarios falsificados?
Revisando lo que un visor de PDF no muestra: metadatos y rastros de edición, el cuadre de saldos en cada transacción, la coherencia de fuentes y diseño, y si la estructura del archivo coincide con el software con el que un banco lo habría generado. Con volumen, estas comprobaciones se automatizan.
¿Qué documentos falsifican con más frecuencia los solicitantes de préstamos?
Los estados de cuenta bancarios y los comprobantes de ingresos —recibos de nómina y cartas laborales—, editados para inflar saldos o la línea del salario. También se falsifican comprobantes de pago para simular reembolsos o depósitos.
¿Se puede automatizar la verificación de documentos en un proceso de crédito?
Sí. El análisis forense de PDF tarda segundos por archivo y puede situarse antes del desembolso: aprueba automáticamente los documentos auténticos y señala los sospechosos para revisión manual, en lugar de revisar a mano cada solicitud.